证券之星 丛文蕾
拥有变形金刚、小猪佩奇等招牌IP的百年玩具巨头孩之宝(Hasbro),在美东时间10月20日盘前发布了2026财年第三季度财报。
第三季度公司营收15.95亿美元,同比增长15%,连续第四个季度实现双位数增长;调整后每股收益2.90美元,而华尔街的预期只有1.86美元。截至10月22日收盘,孩之宝股价创下历史新高,达117.23美元/股,公司上调全年指引。
只看这些数字,很容易得出“玩具行业复苏、孩之宝重获新生”的简单结论。可细看之下便可发现,这家百年公司,如今七成的营业利润来自一张卡牌游戏。
01 卡牌养活全公司
孩之宝目前有三大板块:威世智与数字游戏、消费品(传统玩具)、娱乐。
威世智与数字游戏板块本季度营收7.47亿美元,营业利润3.67亿美元,利润率49.2%。消费品板块,也就是公司的传统玩具生意,变形金刚、漫威人偶、培乐多都在这里,营收8.28亿美元,是三大板块里收入最大的一块,本季调整后利润率却只有21%左右。
营收占比方面,威世智与数字游戏板块占总营收的46.8%,该板块里的万智牌就为公司贡献了38.6%的营收、约七成的营业利润。《垄断游戏》算是亮点,本季度贡献4100万美元收入,前三季度累计1.27亿,可跟万智牌单季6亿的体量根本没法比。
万智牌本季度的主力是《霍比特人》联动和《现实裂痕》。这种跨界联动系列(官方称作Universes Beyond)确实屡试不爽,2023年万智牌和《魔戒》联动时,一张独一无二的“至尊魔戒”实体卡被歌手Post Malone以超过200万美元买走,整个系列直接卖断货;之后联动《变形金刚》《漫威》都拿过好成绩。
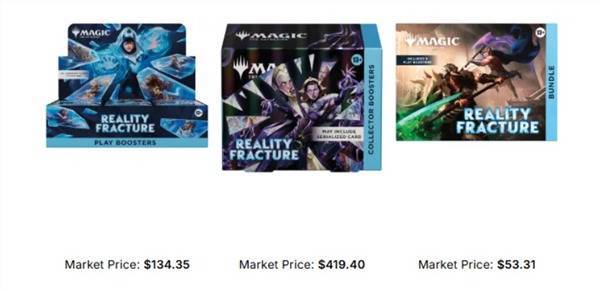
《现实裂痕》
但这套打法的另一面是,内容供给不能断档,一旦某个季度的系列不够炸,增长就会立刻失速。孩之宝自己也在财报风险提示里坦言,要警惕“销售和利润日益集中于万智牌等品牌”,并表示第四季度万智牌预计小幅下滑,2027年威世智利润率将回落至30%以上。
对比之下,孩之宝曾经的主业“传统玩具”处境愈发尴尬。消费品板块本季度营收只增长4%,前九个月调整后营业利润率只有7.7%,同一时期的卡牌板块是46.9%。同一家公司,两门生意,利润率差了六倍。
而在2025年二季度关税冲击之下,孩之宝对消费品板块计提了超过10亿美元的商誉减值,一个季度把全年利润砸成巨亏。
授权业务也没让公司省心。孩之宝这两年卖掉影视制作资产、砍掉重资产,把授权和游戏放到C位,学迪士尼不再自己动手做所有东西,靠IP收租和内容变现。公司今年还成立了AI工作室“Sixth Wall”,要做下一代角色体验;又和媒体合作,开了名为“Hasbro Legends”的线性电视频道,覆盖7000万美国家庭。
本季度起,孩之宝还把授权收入单独列为一栏,但该业务收入同比下降5.4%。方向其实没错的,娱乐板块的调整后利润率高达91.1%,是三块里最高的。
授权收入下滑,主要是基数问题。去年同期有约2600万美元的一次性授权项目,卡游的小马宝莉卡牌又把基数垫高了一大截,今年自然难再爆发。
02 利润是退出来的
第三季度,孩之宝GAAP营业利润5.17亿美元,营业利润率约32.4%;调整后经营利润约5.41亿美元,调整后经营利润率33.9%。公司CEO科克斯直言,“激发一生的玩乐是我们的超能力”。
一家玩具公司跑出了互联网公司的利润率,但利润质量却值得考究。
本季度,孩之宝威世智与数字游戏和消费板块的利润中,分别有700万美元和4800万美元,来自关税退款收益。
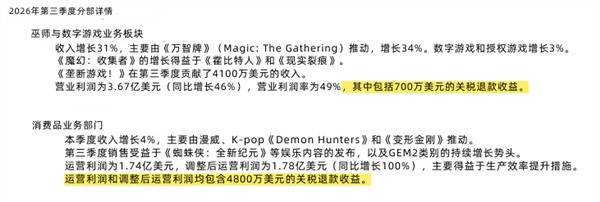
图源:公司财报
公司称,该退款与前期按较高税率缴纳、后续税率下调及部分关税被裁定不合法有关。具体法律状态和退款范围以公司10-Q及相关法院裁决为准。也就是说,这笔钱本是2025年付出去的成本,2026年第三季度一次性退回,计入了当期利润。
元股证券:ygzq.hk剔除这笔一次性收入,该板块利润约为1.3亿美元,同比增长约46%。增长是真实的,但“翻倍”这个数字本身是退税做出来的。
在公司前九个月的利润中,还有一笔5600万美元的数字游戏减值,与关税退税部分近乎抵消。一进一出,报表看起来很干净,但减值代表的那门生意确实没做起来。
此外,本季度高昂的利润有一部分是孩之宝预支的。管理层在电话会上表示,原本预计在第四季度确认的4000万美元万智卡牌的收入,提前在本季度确认。退税不可持续,收入前置同样不可重复。
03 单引擎狂奔
孩之宝半壁江山都在万智牌身上,这件事本身就很危险。
卡牌有明显的金融化倾向,收藏卡价格随情绪大起大落,宝可梦卡和球星卡都曾出现泡沫。
至于卡牌的用户盘子也是个问号。玩具消费人群正在发生结构性变化,一批有购买力、为情怀和收藏欲买单的“Kidults”成了主力军,孩之宝自己也在反复讲“全龄化”。
漫威收藏人偶、变形金刚的增量大头来自成年人;加上,蹭到电影《蜘蛛侠:全新一天》和动画《K-Pop:猎魔女团》热度的产品,一定程度上拉动了孩之宝本季度消费品板块业绩。就连公司主打低龄市场的小马宝莉,都和卡游联手做了自己的集换卡牌(2025年4月首发),明摆着要抢成人卡牌玩家。
北京证券股票配资可一个靠“大人给自己买童年”维持增长的市场,波动逻辑更接近潮玩和奢侈品,涨得快,退得也快。更何况,别家也看到了这门生意。Riot Games把英雄联盟做成了实体卡牌,宝可梦卡牌热度居高不下,体育卡牌、评级、托管、二手交易,整条产业链都在膨胀。
反观孩之宝的老对手美泰,增长源于几台发动机一起转。由于美泰尚未发布第三季度财报,我们以公司半年报来看,除了重要引擎风火轮品牌,UNO和数字游戏业务Mattel163也贡献了可观增量;动作人偶吃到了《玩具总动员5》和《宇宙的巨人希曼》电影的红利,让美泰6月份成了美国动作人偶品类第一大厂商。
此外,关税依然是跨国公司绕不开的挑战。孩之宝本次财报按12.5%的中国关税税率做假设,比前两年缓和不少,这也是能拿到退税的前提。可风险清单里“制造高度集中于中国”那一句,一个字没删。
而关税和成本压力已经传导到销售端,孩之宝通过涨价试探消费者的价格承受力。公司最近一轮提价,把新款变形金刚D级、漫威传奇等人偶的售价从24.99美元抬到27.99美元,今年的新品波次已陆续统一到这个价位。相比2023年同规格产品的24.99美元,这轮又涨了12%;若从2020年的19.99美元算起,累计涨幅已超过四成。
问题在于,玩具不是刚需品类,消费者对价格敏感。涨价之外,一些玩家反映玩具配置缩水,例如产品大面积使用裸色塑料、取消金属漆,玩家不留情面地吐槽这是“更贵的塑料”。
今年3月底,孩之宝又出现网络入侵事件(公司口径叫“未授权网络访问”),对消费品业务造成了实际扰动,善后费用和诉讼风险都还没了结。
孩之宝证明了手里握着全行业最赚钱的单品上海股票杠杆,也证明了成本管控和轻资产转型的成效。但利润高度依赖一个IP,本季业绩里是一次性退税和前置收入,传统玩具主业利润率依然单薄,转型路上的坑一个都还没填完。
配资新闻网提示:本文来自互联网,不代表本网站观点。